
Le personnage inventé par Étienne Chatiliez avait 28 ans, un doctorat et aucune envie de partir du nid familial. Vingt-cinq ans plus tard, son prénom est passé dans le langage courant et son portrait a vieilli. Le Tanguy de 2026 travaille, gagne sa vie, met de l'argent de côté. Et il n'a toujours pas les moyens de se loger seul.
La France reste pourtant l'un des pays européens où l'on part le plus tôt. Les jeunes Français quittent le domicile parental à 23,8 ans en moyenne*, ce qui place l'Hexagone à la sixième place des pays de l'Union où l'âge de départ est le plus précoce. À l'autre bout du continent, l'Espagne affiche une moyenne de 30,2 ans, aux côtés de l'Italie et devancée par la Grèce et la Croatie. Un marché du travail défavorable aux jeunes, des contrats instables, des salaires bas et des conditions d’accès au logement toujours plus difficiles (CDI, gagner trois fois le loyer…). L'âge du départ n'est pas une affaire de tempérament national. C'est un thermomètre économique.
Combien sont-ils en France ? Comment le vivent-ils? ? Que coûte-t-elle à leurs parents ? Et pourquoi, des deux côtés du couloir, préfère-t-on n'en rien dire ?
L'institut FLASHS a mené pour Ymanci une double enquête auprès de 1 000 jeunes de 23 à 34 ans vivant ou ayant vécu chez leurs parents à l'âge adulte, et de 1 000 parents ayant hébergé un enfant adulte. Les résultats racontent une solidarité familiale qui tourne à plein régime, et que personne n'assume.
Portrait du Tanguy
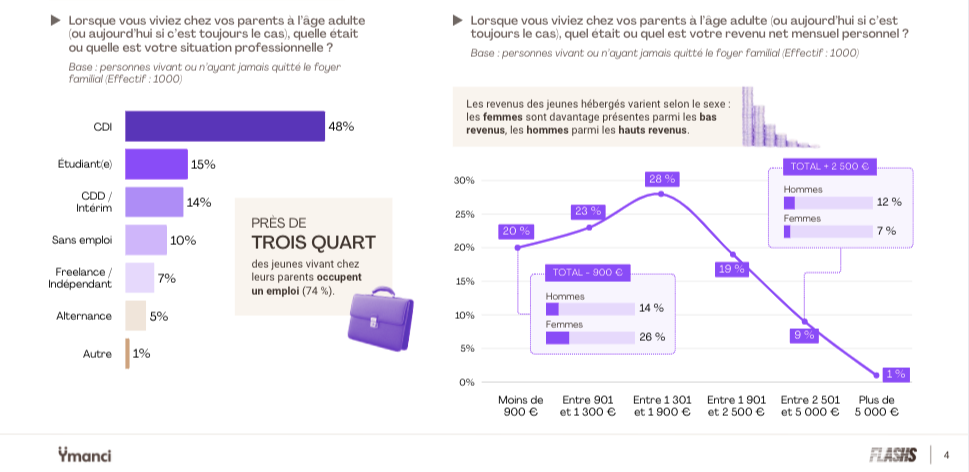
On imagine un jeune sans emploi qui traîne en pyjama, mais la réalité est bien différente. Près de trois Tanguy sur quatre travaillent (74 %). Un sur deux est même en CDI (48 %). Les sans-emploi ne pèsent que 10 % de cette population, les étudiants 15 %.
Ce qui bloque n'est donc pas l'emploi, c'est le niveau de revenu. Ils sont 28 % à percevoir entre 1 301 et 1 900 euros nets par mois, 23 % entre 901 et 1 300 euros. Des salaires qui suffisent à vivre, mais qui peuvent rendre l’accès au logement difficile.
Ces revenus ne se répartissent d'ailleurs pas au hasard. Chez les femmes hébergées, 26 % gagnent moins de 900 euros par mois. Chez les hommes, ils ne sont que 14 % dans ce cas.
À l'autre extrémité, l'écart s'inverse : 12 % des hommes restent au domicile familial en percevant plus de 2 500 euros nets mensuels, contre 7 % des femmes.
Chacun paie sa part
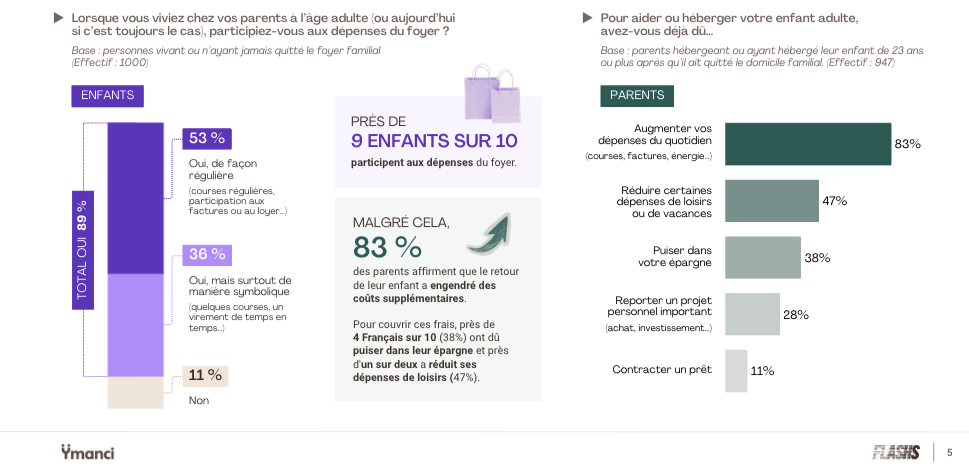
Ces salaires modestes ne les empêchent pas de mettre la main à la poche. Neuf jeunes hébergés sur dix contribuent aux dépenses du foyer (89 %). Plus de la moitié le font régulièrement, par des courses ou une participation aux factures (53 %). Seuls 11 % ne versent rien.
Sauf que cette contribution ne couvre pas toutes les factures. Chez les parents concernés, 83 % ont vu leurs dépenses du quotidien augmenter. Pour absorber ces frais, près d'un sur deux a coupé dans ses loisirs et ses vacances (47 %). Près de quatre sur dix ont puisé dans leur épargne (38 %). Plus d'un quart ont reporté un projet personnel important, achat ou investissement (28 %). Et 11 % ont contracté un prêt pour tenir.
Le retour en enfance
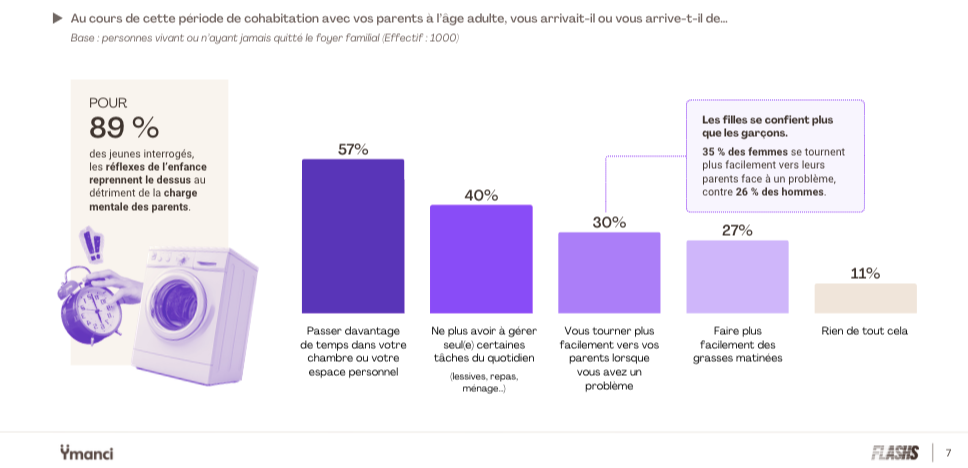
Ce retour au foyer familial fait renaître de vieux réflexes d’adolescent.
Seuls 11 % des jeunes affirment que ce retour n'a rien changé à leur comportement. Tous les autres décrivent une régression en règle. La chambre redevient un territoire (57 %). Les tâches du quotidien (lessives, repas, ménage) sont à la charge des parents (40 %). On se tourne à nouveau vers papa ou maman au premier problème (30 %). On refait des grasses matinées (27 %).
Les femmes se tournent plus facilement vers leurs parents lorsqu'elles rencontrent un problème quelconque à la maison (35 %, contre 26 % des hommes).
Ce que chacun ressent
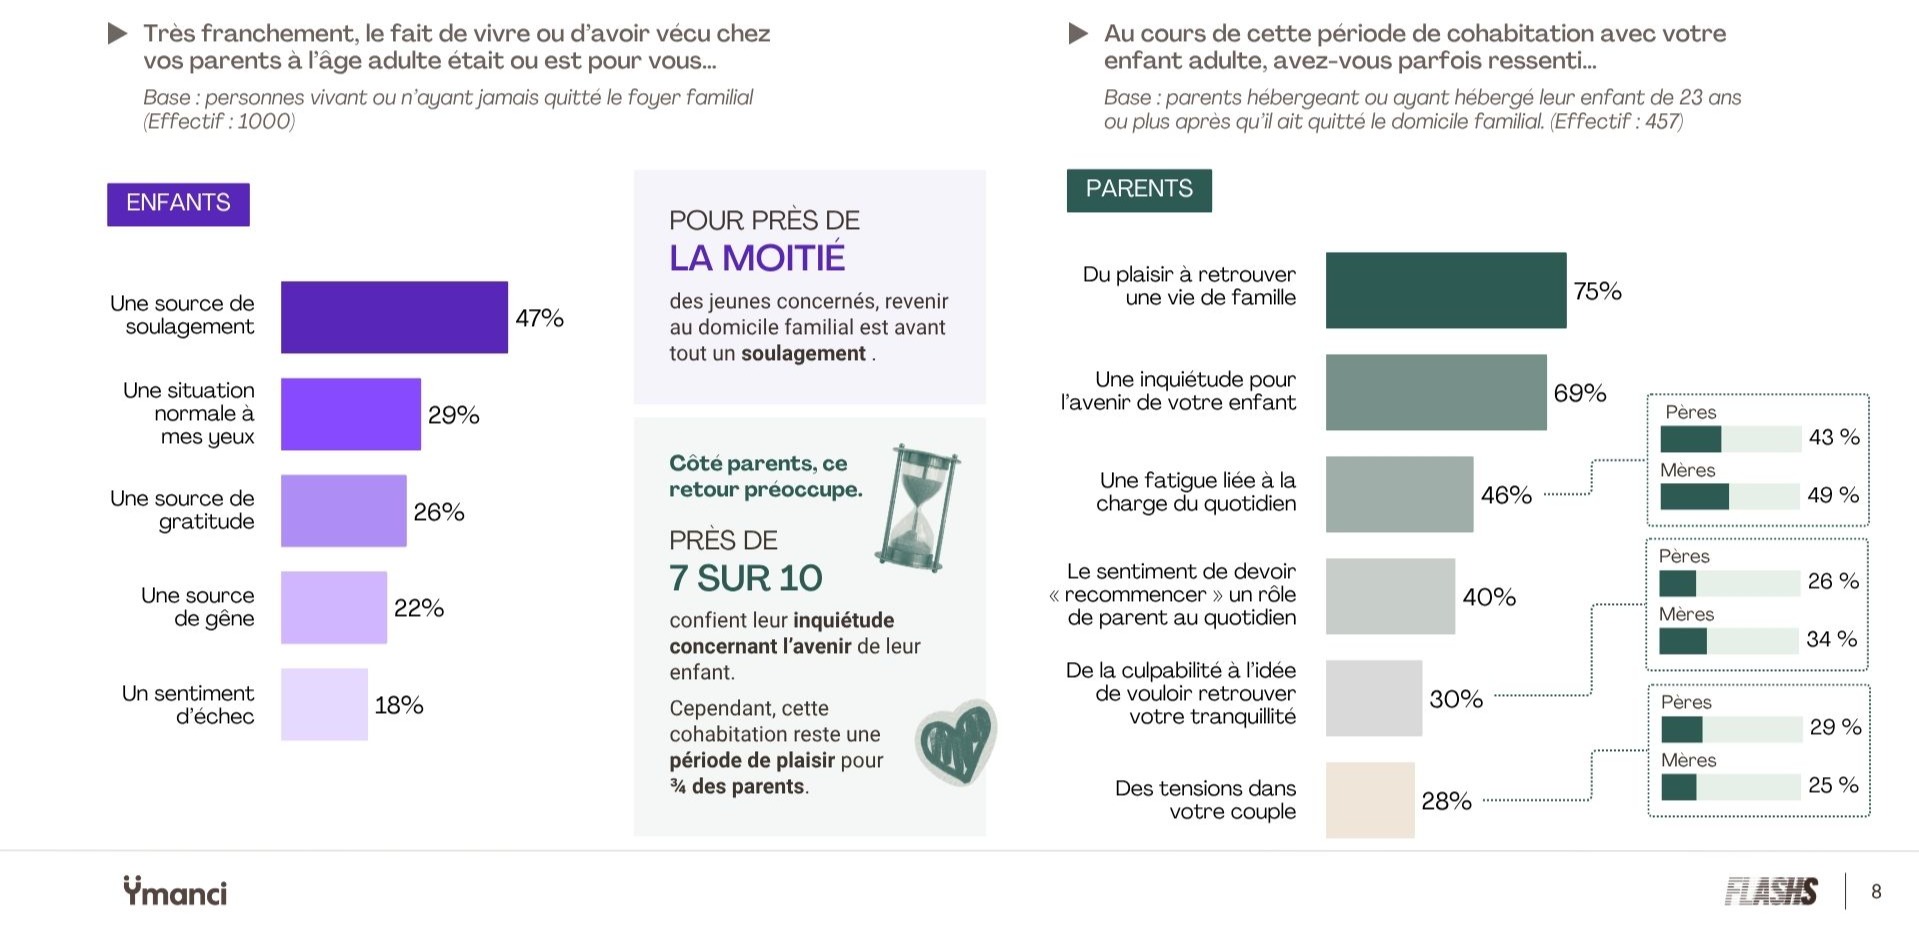
Ce retour au nid familial, les intéressés la vivent pourtant plutôt bien. Près de la moitié des jeunes concernés décrivent la cohabitation comme un soulagement (47 %). Ils sont 29 % à la juger normale et 26 % à en éprouver de la gratitude.
Mais une part significative traîne un malaise. Ils sont 22 % à parler de gêne et 18 % à évoquer un sentiment d'échec.
Chez les parents, l'ambivalence est du même ordre. Trois sur quatre disent y trouver du plaisir, celui de retrouver une vie de famille (75 %). Sept sur dix confient leur inquiétude pour l'avenir de leur enfant (69 %). Quatre sur dix ont le sentiment de recommencer un rôle de parent au quotidien (40 %).
Cette charge ne pèse pas au même endroit selon qu'on est père ou mère. Près d'un parent sur deux déclare ressentir une fatigue liée au quotidien (46 %), mais les mères sont nettement plus nombreuses dans ce cas (49 % contre 43 %). Elles culpabilisent aussi davantage à l'idée de vouloir retrouver leur tranquillité (34 % contre 26 %).
Les pères, eux, signalent plus fréquemment des tensions dans leur couple (29 % contre 25 % des mères). Chacun paie, mais pas dans la même monnaie.
Les tabous en famille
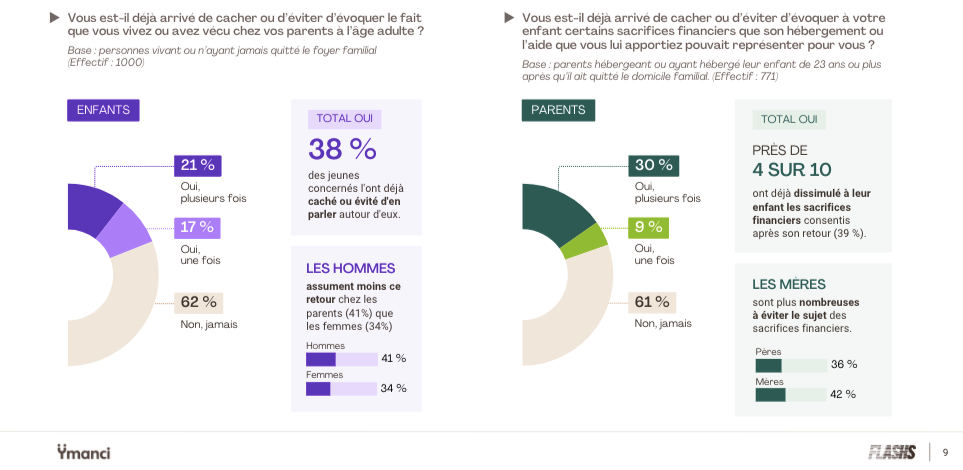
Ce malaise partagé débouche sur des tabous.
Vivre chez ses parents à l'âge adulte reste une chose qu'on préfère taire. Près de quatre jeunes concernés sur dix ont déjà caché ou évité d'évoquer leur situation (38 %), dont 21 % à plusieurs reprises. Les hommes assument nettement moins que les femmes : 41 % d'entre eux ont menti, contre 34 %.
Chez les parents, la proportion est quasi identique. Parmi ceux qui ont consenti un effort financier, 39 % ont déjà caché à leur enfant ce que ce soutien leur coûtait. Trois sur dix l'ont fait plusieurs fois (30 %). Et là, le rapport de force s'inverse : ce sont les mères qui dissimulent le plus (42 %, contre 36 % des pères).
Deux silences se répondent donc sans jamais se rencontrer. L'enfant cache sa situation à ses amis. Le parent cache sa facture à son enfant. Personne ne ment vraiment, tout le monde arrange la vérité.
Combien épargner
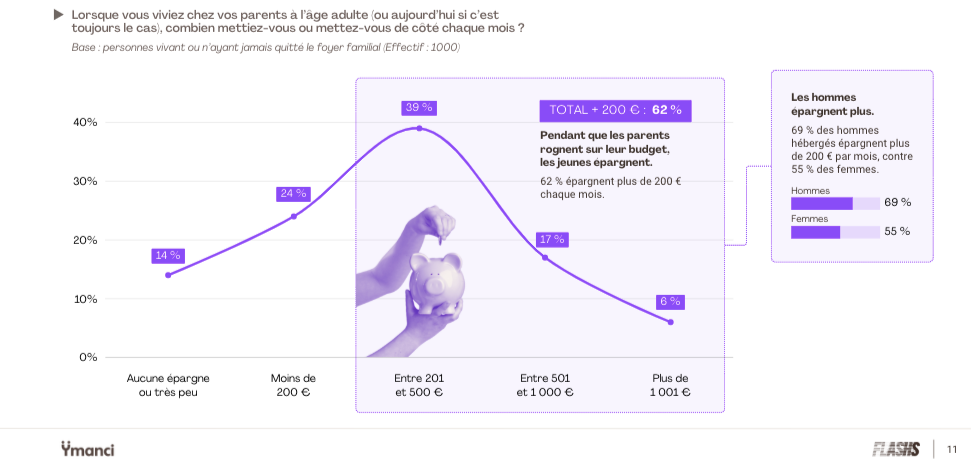
Pendant ce temps, l'argent circule dans un seul sens. Côté enfants, la cohabitation est une machine à épargner. Six sur dix mettent plus de 200 euros de côté chaque mois (62 %). Près de quatre sur dix économisent entre 201 et 500 euros (39 %), et 23 % dépassent les 500 euros.
Là encore, l'écart entre les sexes se creuse : 69 % des hommes hébergés épargnent plus de 200 euros par mois, contre 55 % des femmes.
Un parent sur dix s'endette donc pendant que son enfant capitalise. Sous le même toit, à la même adresse, deux comptes en banque évoluent en sens contraire.
Pourquoi épargner ?
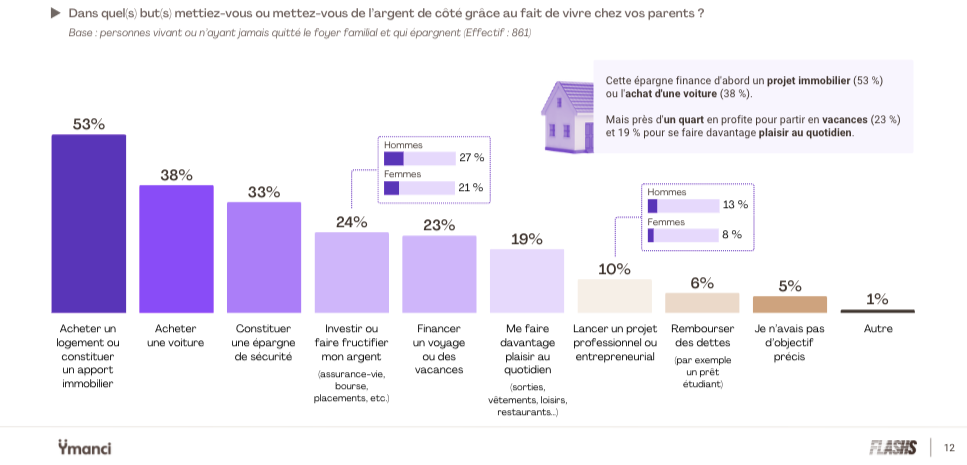
Cette épargne prépare d'abord un projet immobilier : 53 % des jeunes qui mettent de côté pour acheter un logement ou constituer un apport. L'achat d'une voiture suit à 38 %, l'épargne de précaution à 33 %.
Mais 23 % épargnent pour financer un voyage ou des vacances. Et 19 % pour se faire davantage plaisir au quotidien, sorties, vêtements, restaurants. Un quart place cet argent pour le faire fructifier (24 %). Pendant que les parents annulent leurs vacances, près d'un jeune sur quatre épargne pour partir en congés.
Les hommes se montrent d'ailleurs plus tournés vers l'investissement (27 %, contre 21 % des femmes) et vers la création d'entreprise (13 %, contre 8 %).
Prêt à tout pour récupérer son indépendance ?
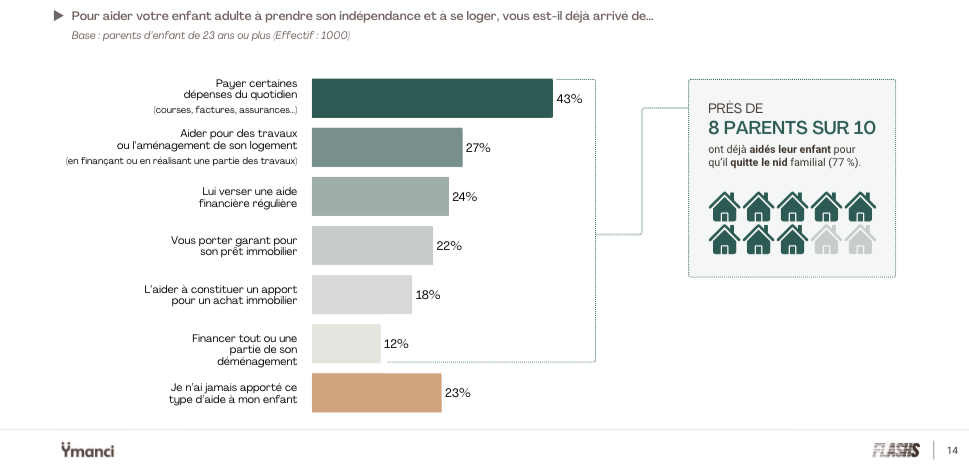
Pour aider leurs enfants à prendre leur indépendance, les parents s’investissent. Interrogés sur les coups de pouce accordés, 43 % des parents déclarent payer certaines de leurs dépenses courantes, courses, factures ou assurances. Plus d'un quart ont financé ou réalisé des travaux dans son logement (27 %). Près d'un quart lui verse une aide financière régulière (24 %).
L'accession n'est pas oubliée : 22 % se sont portés garants pour un prêt immobilier, 18 % ont contribué à un apport. Seuls 23 % n'ont jamais rien donné de tout cela.
Conclusion
Le Tanguy 2026 travaille, paie sa part, épargne plus de 200 euros par mois et prépare un achat immobilier. Sur le papier, c'est un profil que n'importe quel conseiller bancaire rêverait de recevoir. Il dort simplement dans son ancienne chambre, sous des posters qu'il n'a jamais décrochés, pendant que sa mère continue de faire ses lessives.
Ses parents, eux, ont annulé leurs vacances, entamé leur épargne et, pour un sur dix, contracté un prêt. Ils n'en diront rien. Lui non plus.
Cette étude révèle que le premier amortisseur de la crise du logement en France n'est ni un dispositif public ni un produit financier. C'est une chambre d'ado avec un lit une place, financée à perte par deux personnes qui préfèrent se taire.
*source Eurostat 2025
Méthodologie
Enquête réalisée par FLASHS pour Ymanci du 6 au 8 juillet 2026 par questionnaire autoadministré en ligne, auprès de 1 000 jeunes de 23 à 34 ans vivant ou ayant vécu chez leurs parents et de 1 000 parents ayant hébergé leur enfant adulte, issus d'un panel de 2 296 Français représentatif de la population âgée de 23 à 34 ans.


